10 października 2026
Stabilność podatków, uczciwa konkurencja i realne wsparcie dla małych przedsiębiorstw. O tym mówiłem 08.10.2026r podczas Komisji Gospodarki i Rozwoju.
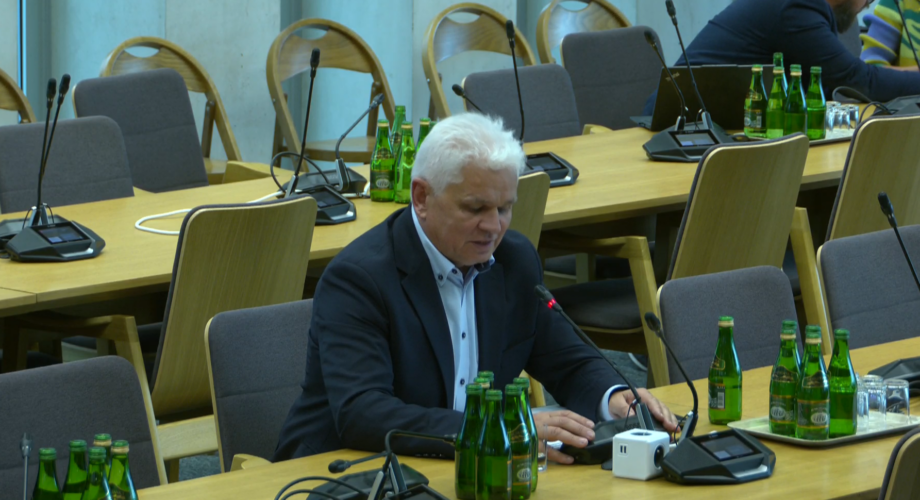
Podczas posiedzenia Komisji Gospodarki i Rozwoju dwukrotnie zabrałem głos, przedstawiając perspektywę mikro-, małych i średnich przedsiębiorstw. Jako prezes Stowarzyszenia Forum Recyklingu Samochodów FORS chciałem zwrócić uwagę na problemy, z którymi przedsiębiorcy mierzą się każdego dnia, a które nie zawsze są dostrzegane w dyskusjach o podatkach i uszczelnianiu systemu fiskalnego.
Po pierwsze: potrzebujemy stabilnego prawa, a nie kolejnych podatkowych rewolucji.
Przez ostatnie lata przedsiębiorcy musieli wielokrotnie dostosowywać się do zmieniających się przepisów. Każda kolejna reforma oznacza dodatkową pracę, koszty obsługi księgowej i konieczność aktualizowania procedur. Firmy potrzebują dziś przede wszystkim przewidywalności, aby móc planować inwestycje i rozwój w perspektywie kilku lat.
Odnosząc się do propozycji podniesienia stawki CIT do 22% dla dużych przedsiębiorstw, zwróciłem uwagę na pytanie, które powinno wybrzmieć w tej dyskusji: czy za rok lub dwa podobne obciążenia nie zostaną rozszerzone również na mniejsze firmy? Nie możemy projektować zmian podatkowych bez analizy ich długofalowych konsekwencji dla całej gospodarki.
Po drugie: wyższe podatki nie zawsze oznaczają wyższe wpływy do budżetu.
W debacie publicznej zbyt często zakłada się, że podniesienie stawki podatkowej automatycznie przyniesie państwu więcej pieniędzy. Tymczasem trzeba patrzeć na gospodarkę całościowo. Przedsiębiorstwa, które inwestują i rozwijają działalność, tworzą miejsca pracy, kupują wyposażenie i generują kolejne przepływy gospodarcze.
Środki pozostawione w firmie mogą pracować na jej rozwój, zamiast być od razu wypłacane właścicielom – przykład CIT Estoński.
Dlatego dyskusja o CIT nie powinna ograniczać się wyłącznie do wysokości stawek. Musimy uwzględniać również wpływ regulacji na inwestycje, zatrudnienie i kondycję finansową przedsiębiorstw.
Po trzecie: zobaczmy, z czym naprawdę mierzą się małe firmy.
Jako przedstawiciel branży recyklingu samochodów podałem konkretny przykład kosztów, które kumulują się na kolejnych etapach działalności. Przy zakupie pojazdu przeznaczonego do demontażu pojawia się 2-procentowy podatek PCC. Następnie dochodzą koszty pośredników, które w przedstawionym przeze mnie przykładzie mogą sięgać 18% wartości zakupu. Przy sprzedaży części przedsiębiorca musi rozliczyć VAT, a korzystanie z popularnych platform internetowych wiąże się z kolejnymi opłatami, które mogą wynosić około 20%.
To tylko przykładowe obciążenia, a przecież firma musi jeszcze pokryć koszty pracowników, energii, transportu, magazynowania i codziennego funkcjonowania.
W efekcie przedsiębiorcy działają niekiedy na marżach wynoszących zaledwie 2–4%. W takiej sytuacji każdy wzrost kosztów może zdecydować o tym, czy firma zakończy miesiąc z zyskiem, czy ze stratą.
Nie możemy mówić o dodatkowych obciążeniach, pomijając rzeczywiste warunki prowadzenia działalności. Małe przedsiębiorstwa nie mają nieograniczonych rezerw finansowych, a ich możliwości negocjacyjne są często znacznie mniejsze niż możliwości dużych korporacji.
Po czwarte: skutecznie kontrolujmy nadużycia, ale nie obciążajmy nadmiernie uczciwych przedsiębiorców.
Podczas drugiej wypowiedzi zwróciłem uwagę na konieczność właściwego ukierunkowania kontroli podatkowych. Oczywiście szara strefa musi być zwalczana, ponieważ uderza w firmy, które uczciwie rozliczają podatki i przestrzegają przepisów.
Nie możemy jednak koncentrować się wyłącznie na najprostszych do wykrycia nieprawidłowościach, takich jak niewystawianie faktur czy zaniżanie VAT. Znacznie trudniejsze do zbadania są skomplikowane mechanizmy agresywnej optymalizacji podatkowej stosowane przez wyspecjalizowane podmioty, dysponujące rozbudowanym zapleczem prawnym.
Państwo powinno kierować odpowiednich specjalistów tam, gdzie kontrola wymaga największych kompetencji i może przynieść rzeczywiste efekty. Nowe regulacje nie mogą natomiast prowadzić do sytuacji, w której kolejne obowiązki i sankcje najmocniej odczuwają najmniejsze firmy.
Po piąte: brak wpływów z CIT nie zawsze oznacza unikanie opodatkowania.
To szczególnie ważny problem. Wiele przedsiębiorstw nie płaci CIT nie dlatego, że szuka sposobów na uniknięcie podatku, ale dlatego, że nie osiąga odpowiedniego dochodu. Rosną ceny paliwa, wynajmu i innych usług niezbędnych do prowadzenia działalności. Koszty zbliżają się do przychodów, a rentowność spada.
To właśnie ta różnica powinna być punktem wyjścia do rozmowy o sytuacji przedsiębiorstw. Jeśli firma nie osiąga zysku, samo podnoszenie stawki CIT nie rozwiąże jej problemów. Musimy również rozumieć przyczyny spadku rentowności i presję, pod jaką działają mniejsze podmioty.
Niepokoi mnie także sytuacja, w której część przedsiębiorców, wypieranych z rynku przez silniejszych uczestników, zaczyna funkcjonować na granicy szarej strefy. Nie usprawiedliwiam łamania prawa, ale uważam, że skuteczna walka z tym zjawiskiem wymaga nie tylko kontroli, lecz także tworzenia warunków, w których uczciwa działalność pozostaje ekonomicznie opłacalna.
Mój apel do koalicji rządzącej i opozycji jest prosty: mniej podatkowych rewolucji, więcej stabilności i uczciwych zasad konkurencji.
Nie możemy budować silnej gospodarki, ignorując sytuację przedsiębiorstw, które każdego dnia inwestują własne środki, zatrudniają ludzi i ponoszą ryzyko prowadzenia działalności. Potrzebujemy skutecznego systemu podatkowego, który przeciwdziała nadużyciom, ale jednocześnie nie osłabia uczciwych firm.
Jako prezes FORS będę konsekwentnie zwracał uwagę na problemy naszej branży i całego sektora MŚP. Chcemy pracować, inwestować, rozwijać się i uczciwie konkurować. Do tego potrzebujemy przede wszystkim przewidywalnego prawa, racjonalnych regulacji i warunków, które pozwalają utrzymać rentowność.
Przedsiębiorcy nie oczekują przywilejów. Oczekują stabilności, uczciwej konkurencji i możliwości prowadzenia działalności bez ciągłej obawy przed kolejną zmianą przepisów.
Uważam, że o podatkach trzeba rozmawiać nie tylko z perspektywy budżetu państwa, ale również ludzi, którzy każdego dnia tworzą miejsca pracy, inwestują i biorą odpowiedzialność za swoje przedsiębiorstwa.
Czas, aby głos małych i średnich firm był słyszany wyraźniej.
Adam Małyszko
Prezes Stowarzyszenia Forum Recyklingu Samochodów FORS
 Strefa Członkowska
 SDP/PZP > CEPIK
 Przegląd prasy
Stacje demontażu

Reklama




 Newsletter
 Rynek części